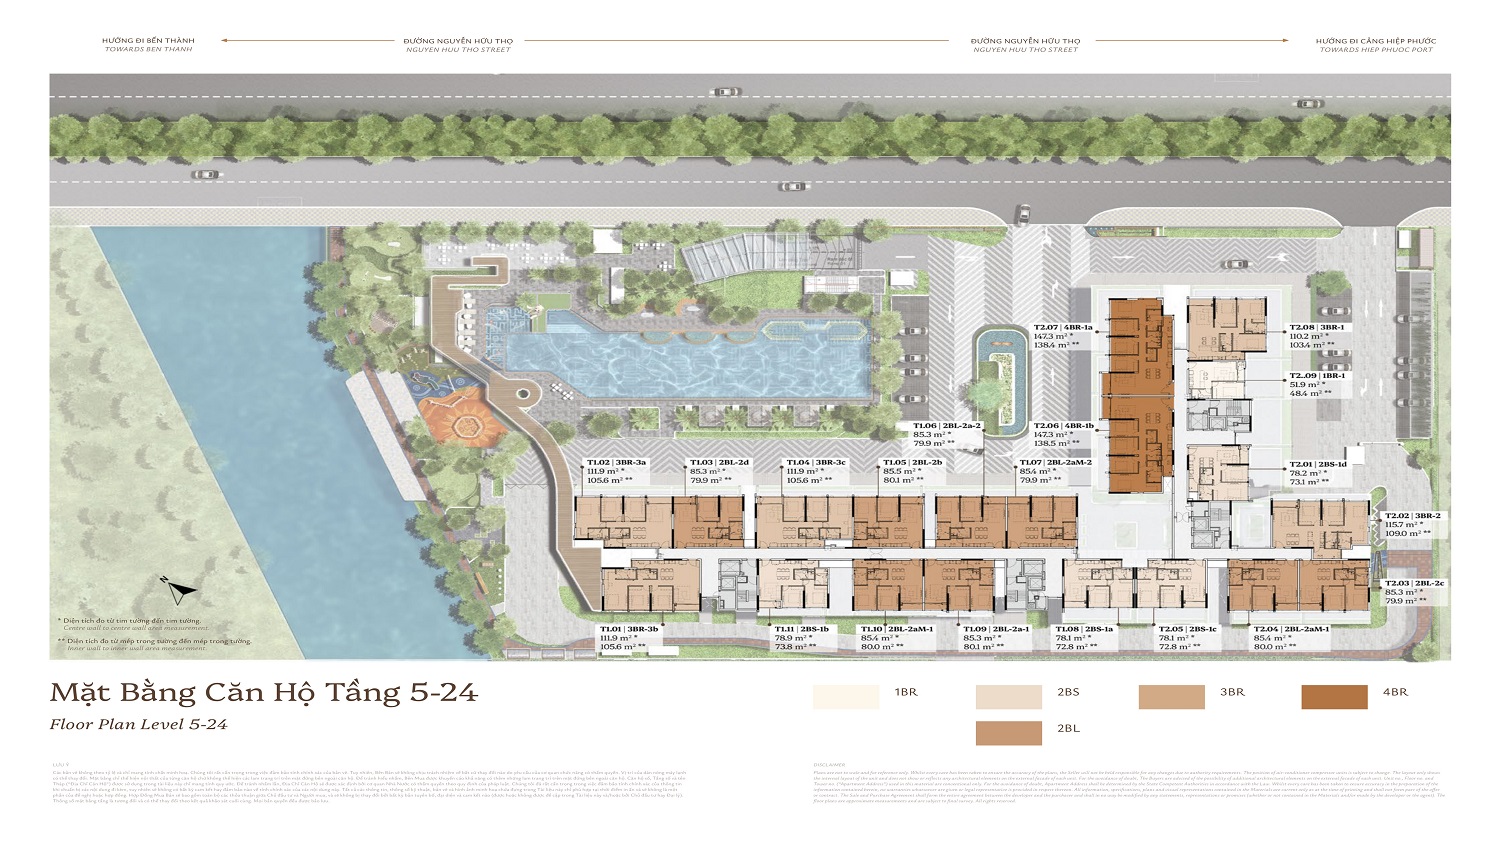
Chính sách bán hàng Celesta Gold được giới thiệu với ba phương án tài chính gồm thanh toán chuẩn, thanh toán nhanh hoàn tiền 7% và thanh toán hỗ trợ lãi suất ngân hàng trong 3 năm. Bên cạnh đó, khách hàng còn có cơ hội hưởng ưu đãi booking sớm 2%, miễn phí quản lý 2 năm cùng chương trình huấn luyện thể chất dành cho cư dân.
Điểm đáng chú ý là người mua theo phương án thanh toán chuẩn chỉ cần thanh toán lũy kế 30% trước khi nhận nhà. Với phương án hỗ trợ lãi suất, phần vốn tự có đến thời điểm bàn giao được giới thiệu ở mức 20%, kết hợp nguồn vốn ngân hàng theo điều kiện cấp tín dụng.
Theo lịch trình công bố tại sự kiện, Celesta Gold dự kiến ký hợp đồng mua bán trong tháng 12/2026 và bàn giao căn hộ vào tháng 12/2027.
Vậy ba phương án khác nhau như thế nào, tổng số tiền cần chuẩn bị ở từng giai đoạn ra sao và lựa chọn nào phù hợp với khả năng tài chính của người mua? Phú Long Homes tổng hợp và phân tích chi tiết dưới đây.
I. Tổng quan chính sách bán hàng Celesta Gold
Chính sách bán hàng Celesta Gold được xây dựng nhằm đáp ứng những nhu cầu sử dụng vốn khác nhau của khách hàng.
Trong đó, người mua có thể lựa chọn phân bổ dòng tiền theo tiến độ xây dựng, thanh toán sớm để hưởng ưu đãi hoặc sử dụng nguồn vốn vay ngân hàng với chương trình hỗ trợ lãi suất.
| Chính sách | Nội dung nổi bật | Đặc điểm tài chính |
|---|---|---|
| Thanh toán chuẩn | Thanh toán 30% trước khi nhận nhà | Phân bổ vốn trong giai đoạn xây dựng |
| Thanh toán nhanh | Hoàn tiền 7% | Thanh toán 50% trong giai đoạn đầu |
| Hỗ trợ lãi suất | Vốn tự có 20% đến bàn giao, hỗ trợ lãi suất 3 năm | Ngân hàng giải ngân theo tiến độ và điều kiện tín dụng |
Ngoài ba phương án chính, Celesta Gold còn giới thiệu chương trình ưu đãi dành cho khách hàng đặt chỗ sớm và một số quyền lợi bổ sung trong quá trình sử dụng căn hộ.
Những thông tin nổi bật gồm ưu đãi booking 2%, chương trình đặt chỗ 100 triệu đồng quy chiếu theo giá trị 7 chỉ vàng, miễn phí quản lý 2 năm và tặng 52 tuần huấn luyện viên Gym.
Tuy nhiên, mỗi quyền lợi có thể đi kèm điều kiện về thời điểm đăng ký, loại sản phẩm và phương án thanh toán. Khách hàng cần xác nhận khả năng áp dụng đồng thời các chương trình trước khi tính tổng mức ưu đãi.
*Thời điểm ký hợp đồng và bàn giao Celesta Gold
Theo thông tin trình chiếu tại sự kiện giới thiệu chính sách bán hàng:
- Ký hợp đồng mua bán dự kiến: tháng 12/2026.
- Bàn giao căn hộ dự kiến: tháng 12/2027.
- Thanh toán 5% còn lại: khi cấp Giấy chứng nhận theo điều kiện giao dịch.
Các mốc trên là kế hoạch được giới thiệu. Thời điểm thanh toán và bàn giao có giá trị ràng buộc sẽ căn cứ hồ sơ giao dịch và hợp đồng mua bán tương ứng.
II. Chính sách thanh toán chuẩn Celesta Gold – Thanh toán 30% trước khi nhận nhà
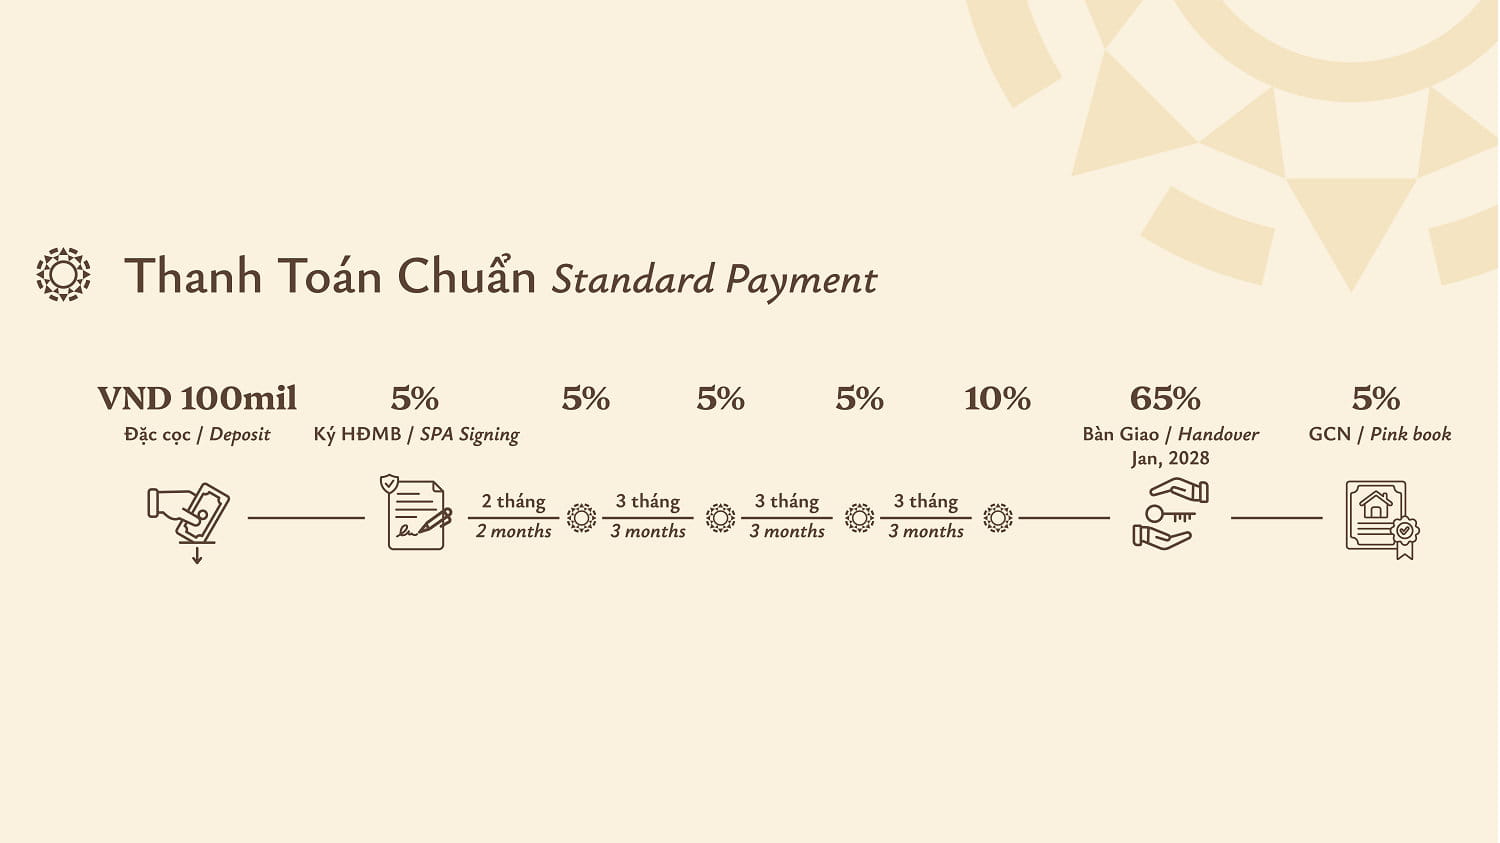
Phương án thanh toán chuẩn cho phép khách hàng chia số tiền mua căn hộ thành nhiều đợt trong giai đoạn xây dựng.
Theo lịch được công bố, người mua thanh toán lũy kế 30% trước bàn giao, tiếp tục thanh toán 65% khi nhận nhà và 5% cuối cùng khi cấp Giấy chứng nhận.
1. Chi tiết lịch thanh toán chuẩn Celesta Gold
| Đợt | Thời điểm | Tỷ lệ | Lũy kế |
|---|---|---|---|
| 1 | Ký HĐMB dự kiến 12/2026 | 5% | 5% |
| 2 | Sau 2 tháng | 5% | 10% |
| 3 | Sau 3 tháng tiếp theo | 5% | 15% |
| 4 | Sau 3 tháng tiếp theo | 5% | 20% |
| 5 | Sau 3 tháng tiếp theo | 10% | 30% |
| 6 | Bàn giao dự kiến 12/2027 | 65% | 95% |
| 7 | Khi cấp Giấy chứng nhận | 5% | 100% |
Khoản booking 100 triệu đồng được giới thiệu riêng với lịch thanh toán. Việc cấn trừ vào nghĩa vụ thanh toán tại từng thời điểm phải thực hiện theo điều kiện của hồ sơ giao dịch.
2. Ví dụ thanh toán căn hộ Celesta Gold giá 10 tỷ đồng
Giả sử khách hàng lựa chọn một căn hộ có giá trị 10 tỷ đồng, chưa xét thuế, phí và các điều chỉnh khác.
Với lịch thanh toán chuẩn, người mua cần chuẩn bị các khoản tiền tương ứng:
| Giai đoạn | Số tiền |
|---|---|
| Ký hợp đồng mua bán – 5% | 500 triệu đồng |
| Đợt 2 – 5% | 500 triệu đồng |
| Đợt 3 – 5% | 500 triệu đồng |
| Đợt 4 – 5% | 500 triệu đồng |
| Đợt 5 – 10% | 1 tỷ đồng |
| Bàn giao căn hộ – 65% | 6,5 tỷ đồng |
| Cấp Giấy chứng nhận – 5% | 500 triệu đồng |
Như vậy, tổng số tiền khách hàng cần thanh toán trước bàn giao là 3 tỷ đồng, chưa tính cách cấn trừ booking và những chi phí phát sinh ngoài giá căn hộ.
Ưu điểm của phương án này là người mua có thêm thời gian tích lũy và chuẩn bị vốn.
Tuy nhiên, điều cần đặc biệt quan tâm là khoản thanh toán 65% tại thời điểm nhận nhà. Nếu không có kế hoạch tài chính từ trước, nghĩa vụ này có thể tạo áp lực đáng kể dù các đợt thanh toán ban đầu tương đối thấp.
3. Thanh toán chuẩn phù hợp với khách hàng nào?
Đối với gia đình mua để ở, việc chia nhỏ các khoản thanh toán có thể giúp duy trì nguồn tiền cho sinh hoạt và những nhu cầu tài chính khác trong giai đoạn xây dựng.
Phương án này cũng đáng cân nhắc với khách hàng đang sở hữu bất động sản khác, có kế hoạch chuyển nhượng hoặc tích lũy thêm vốn trước thời điểm bàn giao.
Tuy nhiên, người mua không nên phụ thuộc hoàn toàn vào giả định sẽ bán được tài sản đúng thời điểm hoặc đúng mức giá kỳ vọng.
Một kế hoạch tài chính phù hợp cần xác định được nguồn vốn cho cả giai đoạn trước bàn giao và khoản thanh toán lớn khi nhận nhà.
III. Chính sách thanh toán nhanh Celesta Gold – Hoàn tiền 7%
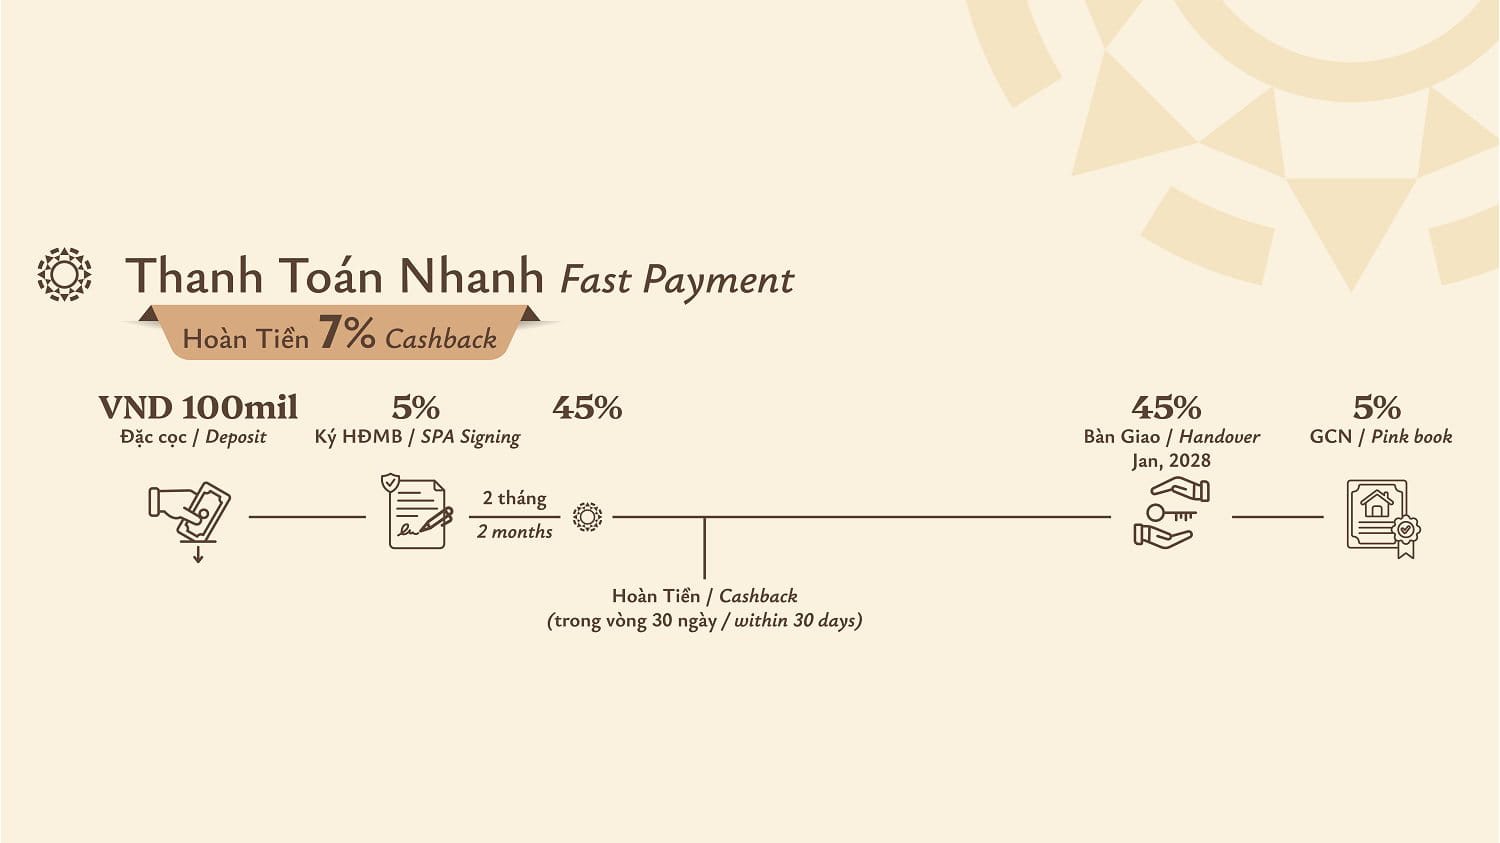
Đối với khách hàng có sẵn nguồn tiền, Celesta Gold giới thiệu phương án thanh toán nhanh với ưu đãi hoàn tiền 7% (cashback).
Theo lịch trình chi tiết được công bố tại sự kiện, khách hàng thanh toán 5% khi ký hợp đồng mua bán, 45% sau 2 tháng, 45% khi nhận bàn giao và 5% còn lại khi cấp Giấy chứng nhận.
1. Lịch thanh toán nhanh Celesta Gold
| Đợt | Thời điểm | Tỷ lệ |
|---|---|---|
| 1 | Ký HĐMB dự kiến 12/2026 | 5% |
| 2 | Sau 2 tháng | 45% |
| 3 | Bàn giao dự kiến 12/2027 | 45% |
| 4 | Khi cấp Giấy chứng nhận | 5% |
| Tổng cộng | 100% |
Theo lịch này, người mua thanh toán 50% giá trị căn hộ trong hai đợt đầu tiên.
Đây là tỷ lệ thanh toán được thể hiện trên slide công bố tại sự kiện và là cơ sở để phân tích phương án thanh toán nhanh.
2. Ưu đãi hoàn tiền 7% được tính thế nào?
Chương trình thanh toán nhanh được giới thiệu kèm khoản hoàn tiền 7%.
Tuy nhiên, cần phân biệt rõ tỷ lệ cashback và số tiền khách hàng thực tế được nhận.
Ví dụ, với một căn hộ có giá trị giả định 10 tỷ đồng, nếu chương trình xác định mức hoàn tiền bằng 7% toàn bộ giá trị này, khoản tiền tương ứng sẽ là 700 triệu đồng.
Đây chỉ là ví dụ minh họa. Số tiền chính thức phụ thuộc cơ sở tính, thời điểm và các điều kiện được quy định trong thể lệ chương trình.
Khách hàng nên yêu cầu bảng tính giao dịch ghi rõ khoản hoàn tiền và hình thức thực hiện. Không nên tự mặc định cashback được trừ trực tiếp vào giá hợp đồng mua bán.
3. Có nên chọn thanh toán nhanh để nhận cashback?
Về bản chất, phương án thanh toán nhanh yêu cầu người mua sử dụng một khoản vốn lớn sớm hơn để đổi lấy quyền lợi ưu đãi.
Với căn hộ giả định giá 10 tỷ đồng, số tiền phải thanh toán trong hai đợt đầu tiên là 5 tỷ đồng.
Nếu khách hàng có nguồn tiền nhàn rỗi và không phát sinh nhu cầu sử dụng đáng kể trong thời gian chờ bàn giao, khoản cashback có thể tạo ra lợi ích tài chính đáng quan tâm.
Ngược lại, đối với khách hàng đang sử dụng vốn cho hoạt động kinh doanh hoặc đầu tư, việc thanh toán sớm có thể ảnh hưởng đến dòng tiền và làm phát sinh chi phí cơ hội.
Trường hợp phải huy động thêm tiền vay để đáp ứng lịch thanh toán, cần tính cả lãi vay và chi phí phát sinh trước khi lựa chọn.
Vì vậy, mức hoàn tiền 7% không nên được xem là yếu tố duy nhất để quyết định. Khả năng sử dụng vốn và chi phí thực tế của từng khách hàng vẫn là những tiêu chí quan trọng hơn.
IV. Chính sách hỗ trợ lãi suất Celesta Gold – Vốn tự có 20% đến bàn giao
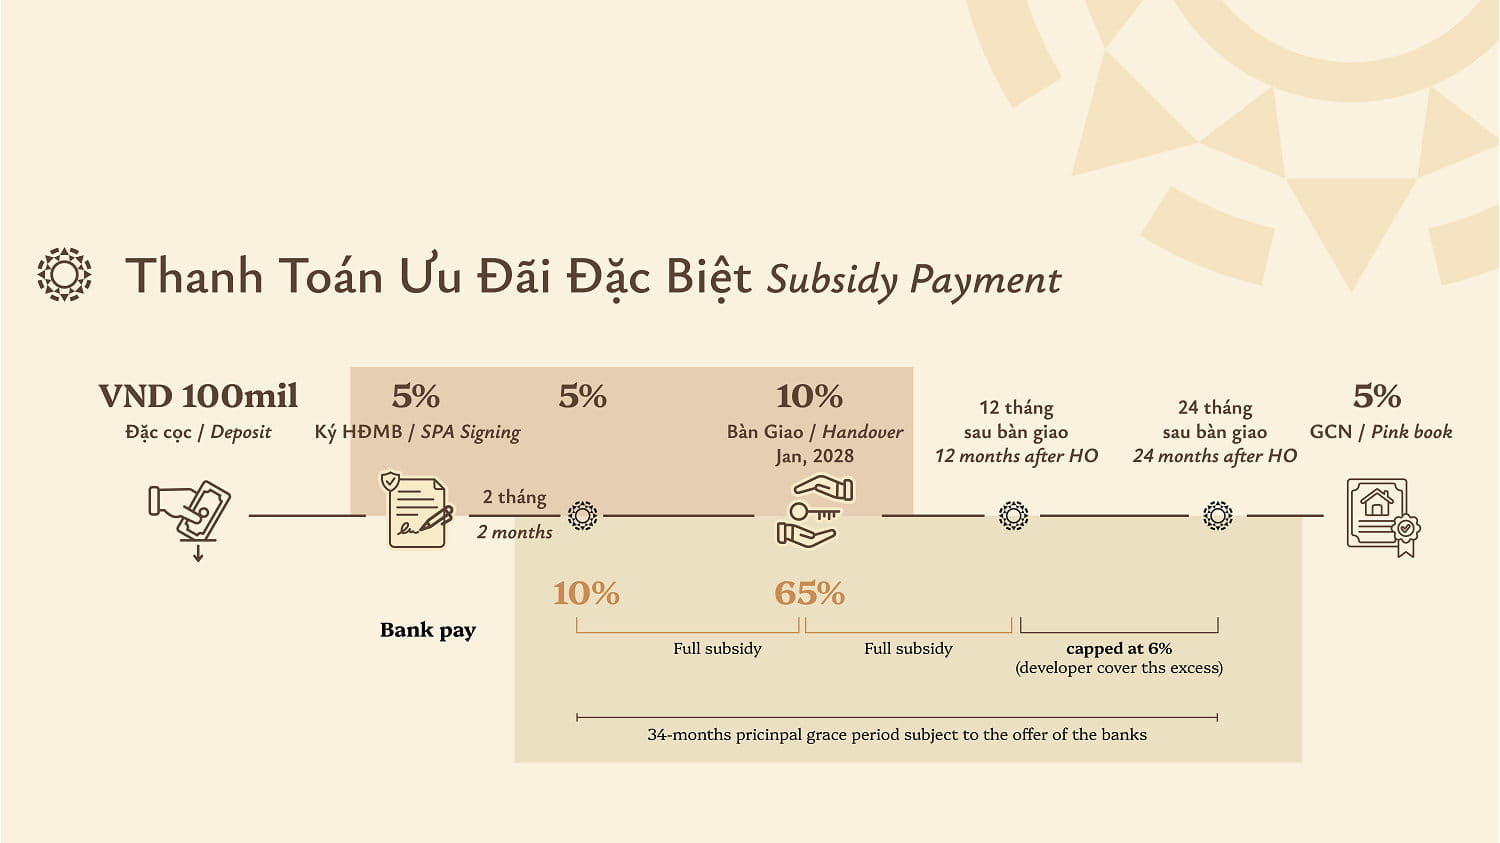
Bên cạnh thanh toán chuẩn và thanh toán nhanh, Celesta Gold giới thiệu chương trình hỗ trợ lãi suất ngân hàng trong 3 năm.
Phương án này hướng đến khách hàng có nhu cầu sử dụng đòn bẩy tài chính và muốn giảm phần vốn tự có cần thanh toán trong giai đoạn đầu.
Theo sơ đồ tại sự kiện, khách hàng tự thanh toán lũy kế 20% đến thời điểm nhận nhà, kết hợp nguồn vốn ngân hàng giải ngân theo tiến độ.
1. Cơ cấu thanh toán giữa khách hàng và ngân hàng
| Giai đoạn | Khách hàng thanh toán | Ngân hàng giải ngân |
|---|---|---|
| Ký hợp đồng mua bán | 5% | — |
| Sau 2 tháng | 5% | 10% |
| Khi nhận bàn giao | 10% | 65% |
| Khi cấp Giấy chứng nhận | 5% | — |
| Tổng cộng | 25% | 75% |
Theo phương án này, phần vốn tự có mà khách hàng cần thanh toán đến thời điểm bàn giao là 20%. Khoản 5% còn lại được bố trí khi cấp Giấy chứng nhận.
Sơ đồ thể hiện tổng nguồn vốn ngân hàng giải ngân tương ứng 75% giá trị tính theo phương án. Tuy nhiên, đây là cơ cấu chương trình được giới thiệu, không đồng nghĩa mọi hồ sơ vay đều được phê duyệt ở tỷ lệ tối đa.
Khả năng cấp tín dụng phụ thuộc thu nhập, nghĩa vụ nợ hiện hữu, hồ sơ khách hàng, tài sản bảo đảm và điều kiện của ngân hàng tham gia.
2. Chương trình hỗ trợ lãi suất trong 3 năm
Theo nội dung công bố tại sự kiện, chương trình hỗ trợ lãi suất được chia thành các giai đoạn.
Giai đoạn hỗ trợ toàn bộ lãi vay
Sơ đồ giới thiệu việc hỗ trợ 100% lãi suất trong giai đoạn đầu, kéo dài đến mốc 12 tháng sau bàn giao theo lộ trình được trình chiếu.
Thời điểm bắt đầu hỗ trợ phụ thuộc thời điểm giải ngân và điều kiện của chương trình. Vì vậy, khách hàng cần đối chiếu lịch tín dụng thực tế, thay vì mặc định toàn bộ khoản vay đều được miễn lãi trong cùng một khoảng thời gian cố định.
Giai đoạn khách hàng chịu lãi suất giới hạn 6%/năm
Sau giai đoạn hỗ trợ toàn bộ lãi suất, chương trình giới thiệu cơ chế khách hàng chịu mức lãi suất tối đa 6%/năm trong giai đoạn tiếp theo, đến mốc 24 tháng sau bàn giao.
Đây là cơ chế hỗ trợ chi phí lãi vay được công bố, không đồng nghĩa lãi suất danh nghĩa trên hợp đồng tín dụng luôn cố định ở mức 6%/năm.
Khách hàng cần làm rõ phần lãi được chủ đầu tư hỗ trợ, phần lãi tự thanh toán và những trường hợp chương trình hỗ trợ chấm dứt.
3. Vốn tự có 20% có phải là toàn bộ số tiền cần chuẩn bị?
Không.
Mức vốn tự có 20% được giới thiệu là phần khách hàng tự thanh toán lũy kế đến thời điểm nhận bàn giao theo cơ cấu vay.
Người mua vẫn phải thanh toán 5% còn lại khi cấp Giấy chứng nhận và hoàn trả khoản vốn do ngân hàng giải ngân theo hợp đồng tín dụng.
Ngoài ra, giao dịch có thể phát sinh thuế, phí, chi phí hoàn thiện nội thất và những khoản chi khác không nằm trong tỷ lệ vốn tự có được quảng bá.
Vì vậy, trước khi lựa chọn phương án hỗ trợ lãi suất, khách hàng cần có kế hoạch tài chính cho cả giai đoạn sau bàn giao.
4. Ví dụ cơ cấu tài chính với căn hộ giá 10 tỷ đồng
Giả sử khách hàng mua căn hộ có giá trị 10 tỷ đồng và được ngân hàng chấp thuận giải ngân theo tỷ lệ của sơ đồ.
| Giai đoạn | Vốn khách hàng | Vốn ngân hàng |
|---|---|---|
| Ký HĐMB | 500 triệu | — |
| Sau 2 tháng | 500 triệu | 1 tỷ |
| Khi bàn giao | 1 tỷ | 6,5 tỷ |
| Khi cấp GCN | 500 triệu | — |
| Tổng cộng | 2,5 tỷ | 7,5 tỷ |
Bảng trên chỉ minh họa cách phân bổ vốn. Khoản 7,5 tỷ đồng do ngân hàng giải ngân vẫn là nghĩa vụ phải hoàn trả cùng lãi vay phát sinh theo thỏa thuận.
Trước khi ký hợp đồng tín dụng, khách hàng nên yêu cầu ngân hàng cung cấp bảng trả nợ dự kiến, đặc biệt tại thời điểm kết thúc hỗ trợ lãi suất và bắt đầu thanh toán gốc.
5. Những ngân hàng được giới thiệu tại sự kiện Celesta Gold
Tại sự kiện giới thiệu chính sách bán hàng, Celesta Gold trình chiếu danh sách các thương hiệu ngân hàng gồm HDBank, Vikki Digital Bank, VietinBank, Vietcombank, Hong Leong Bank, Standard Chartered, UOB và ACB.
Việc các ngân hàng xuất hiện trong danh sách đối tác không có nghĩa mỗi ngân hàng đều áp dụng cùng tỷ lệ cho vay, thời hạn hỗ trợ hoặc điều kiện tín dụng.
Khách hàng cần đối chiếu sản phẩm vay cụ thể, lãi suất sau ưu đãi và những điều kiện liên quan trước khi lựa chọn ngân hàng.
V. Những ưu đãi bổ sung dành cho khách hàng Celesta Gold
Ngoài ba lịch thanh toán chính, Celesta Gold còn giới thiệu những chương trình ưu đãi dành cho khách hàng đặt chỗ sớm và quyền lợi trong quá trình sử dụng căn hộ.
1. Ưu đãi booking sớm 2%
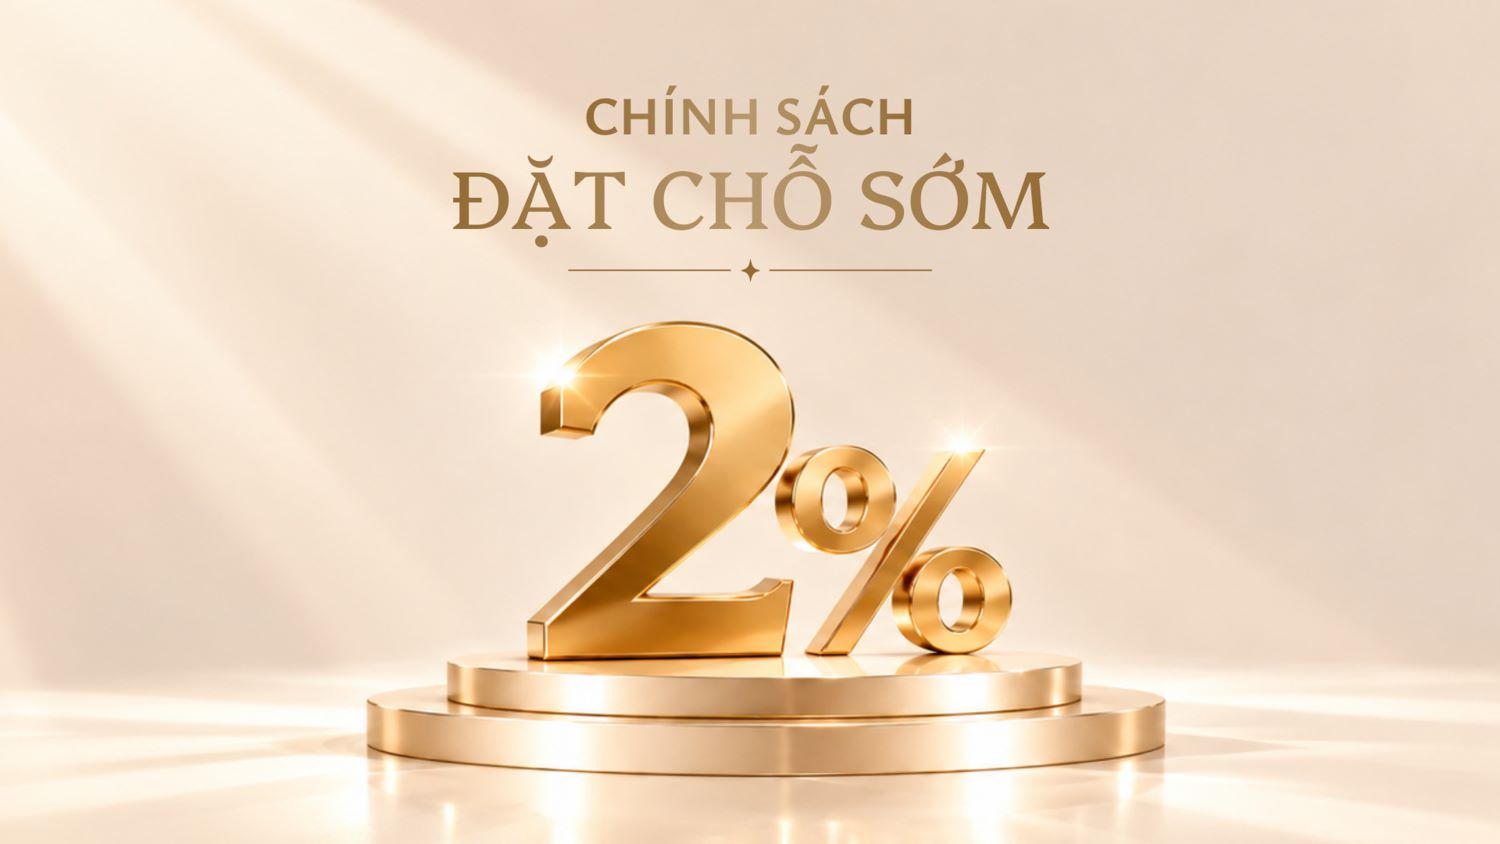
Chương trình giới thiệu mức chiết khấu 2% dành cho khách hàng đáp ứng điều kiện đặt chỗ sớm.
Khoản ưu đãi này có thể ảnh hưởng trực tiếp đến tổng chi phí mua căn hộ, nhưng giá trị thực tế cần được xác định theo cơ sở tính chiết khấu và thể lệ áp dụng.
Đặc biệt, việc kết hợp ưu đãi booking 2% với chương trình cashback 7% hoặc những quyền lợi khác phải được xác nhận riêng. Không nên mặc định tất cả khoản ưu đãi được cộng trực tiếp vào nhau.
2. Booking 100 triệu đồng – Chương trình quy chiếu giá trị 7 chỉ vàng
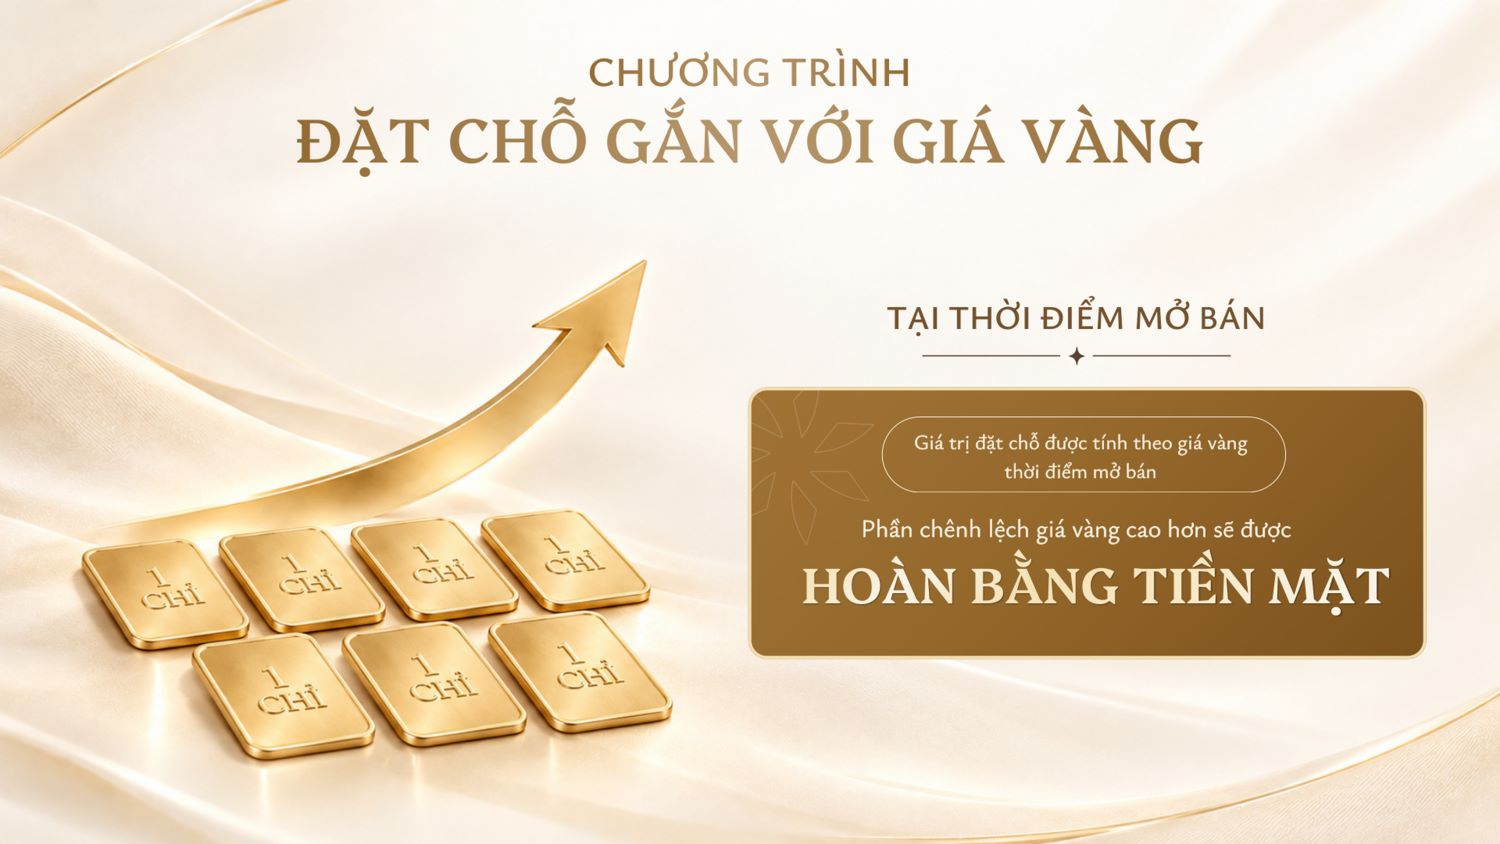
Một điểm khác biệt trong chương trình đặt chỗ Celesta Gold là khoản booking 100 triệu đồng được giới thiệu cùng cơ chế quy chiếu theo giá trị 7 chỉ vàng.
Đây là chính sách nhằm gắn quyền lợi đặt chỗ với một giá trị tham chiếu được công bố trong chương trình.
Tuy nhiên, khách hàng cần xác định cụ thể cách tính giá trị quy đổi, loại vàng tham chiếu, thời điểm xác định giá và điều kiện ghi nhận phần chênh lệch nếu có.
Không nên hiểu chương trình quy chiếu 7 chỉ vàng là việc khách hàng trực tiếp sở hữu vàng hoặc được bảo đảm một khoản lợi nhuận đầu tư vàng.
Khi thực hiện booking, khách hàng cần nhận được chứng từ ghi nhận số tiền, điều kiện chuyển sang giao dịch mua bán và phương thức xử lý khoản đặt chỗ.
3. Miễn phí quản lý căn hộ trong 2 năm
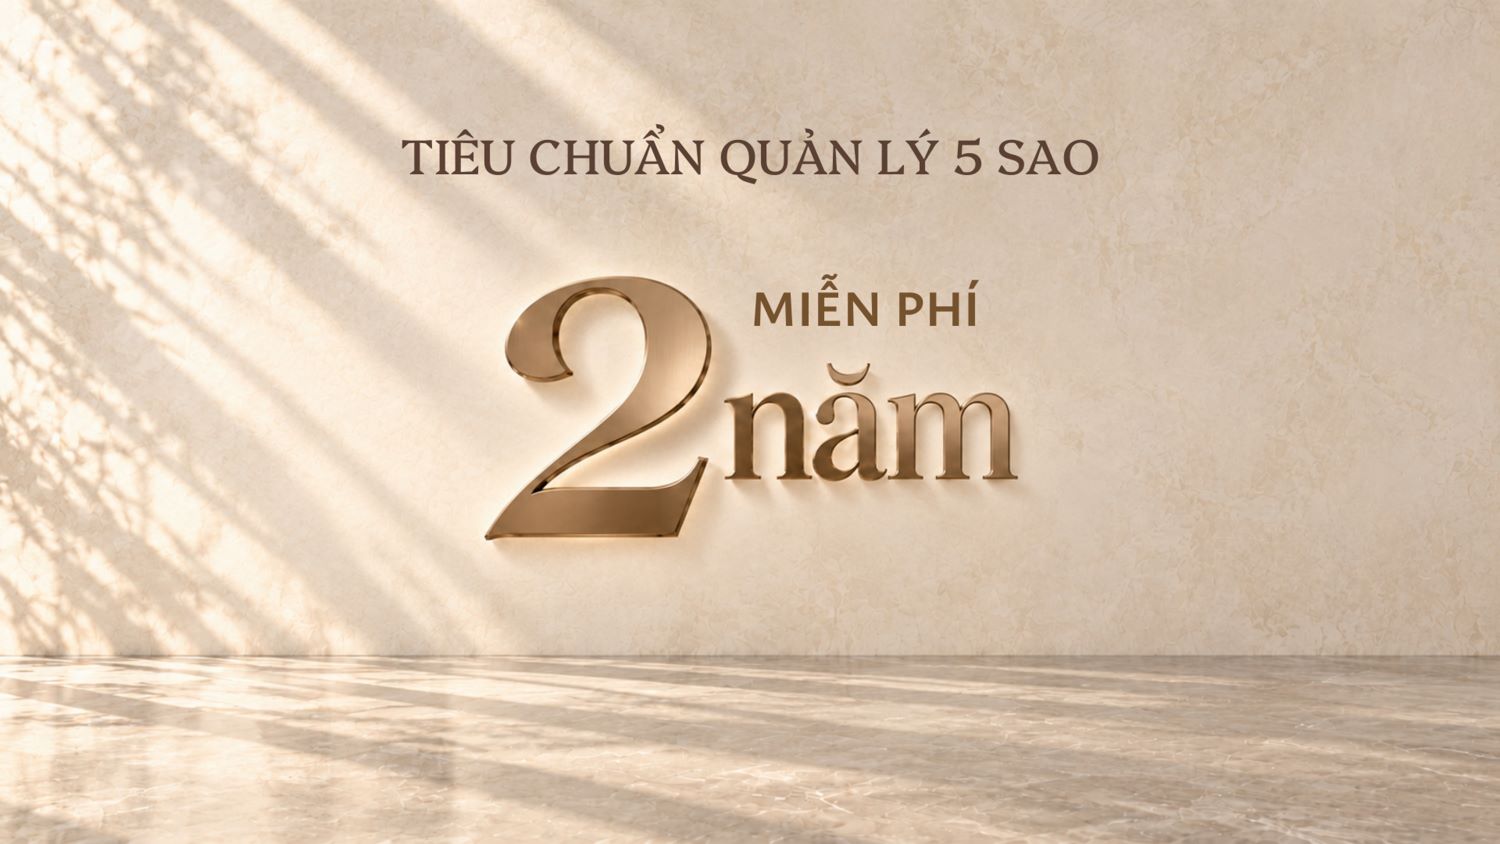
Chương trình giới thiệu quyền lợi miễn phí quản lý trong hai năm dành cho khách hàng đáp ứng điều kiện áp dụng.
Đối với người mua để ở, đây là khoản hỗ trợ liên quan đến chi phí vận hành thường xuyên sau khi nhận nhà.
Tuy nhiên, phí quản lý cần được phân biệt với phí bảo trì, phí gửi xe, điện, nước và những dịch vụ sử dụng riêng.
Khách hàng nên xác định thời điểm bắt đầu miễn phí, phạm vi các khoản được miễn và điều kiện duy trì quyền lợi theo văn bản giao dịch.
4. Tặng 52 tuần huấn luyện viên Gym, Pilates, Yoga
Celesta Gold còn giới thiệu chương trình tặng 52 tuần huấn luyện viên Gym, bên cạnh hệ thống không gian vận động phục vụ cư dân.
Quyền lợi này có thể hữu ích với những khách hàng muốn duy trì thói quen tập luyện trong thời gian đầu chuyển đến sinh sống.
Tuy nhiên, 52 tuần không tự động đồng nghĩa được sử dụng huấn luyện viên cá nhân không giới hạn số buổi.
Khách hàng cần xác nhận số buổi tập, thời lượng mỗi buổi, hình thức hướng dẫn, điều kiện đăng ký và thời điểm bắt đầu sử dụng chương trình.
VI. So sánh ba phương án thanh toán Celesta Gold
Để thấy rõ sự khác biệt, có thể giả định cùng một căn hộ giá 10 tỷ đồng và đối chiếu dòng tiền giữa ba phương án.
| Nội dung | Thanh toán chuẩn | Thanh toán nhanh | Hỗ trợ lãi suất |
|---|---|---|---|
| Khách hàng đóng khi ký HĐMB | 500 triệu | 500 triệu | 500 triệu |
| Khách hàng đã đóng trước bàn giao | 3 tỷ | 5 tỷ | 1 tỷ |
| Khách hàng đóng thêm khi bàn giao | 6,5 tỷ | 4,5 tỷ | 1 tỷ |
| Ngân hàng giải ngân theo sơ đồ | — | — | 7,5 tỷ |
| Khách hàng đóng khi cấp GCN | 500 triệu | 500 triệu | 500 triệu |
| Quyền lợi nổi bật | Chia nhỏ dòng tiền | Cashback 7% | Hỗ trợ lãi suất 3 năm |
Ví dụ giả định để so sánh tỷ lệ dòng tiền, chưa phải báo giá chính thức. Bảng chưa tính các khoản thuế, phí, lãi vay, ưu đãi và sự khác biệt về giá bán áp dụng giữa các phương án nếu có.
*Phương án nào có lợi nhất?
Không có một phương án tối ưu cho tất cả khách hàng.
Thanh toán chuẩn giúp người mua phân bổ nguồn tiền theo tiến độ nhưng vẫn đòi hỏi chuẩn bị khoản vốn lớn khi nhận nhà.
Thanh toán nhanh có quyền lợi hoàn tiền, đổi lại yêu cầu phần vốn lớn trong thời gian đầu.
Phương án hỗ trợ lãi suất giúp giảm áp lực vốn tự có đến bàn giao nếu khách hàng được phê duyệt khoản vay, nhưng phát sinh nghĩa vụ tín dụng trong những năm tiếp theo.
Vì vậy, để so sánh chính xác, cần sử dụng bảng giá của cùng một mã căn tại cùng thời điểm, thể hiện đầy đủ giá bán áp dụng cho mỗi phương án, khoản hoàn tiền và chi phí lãi vay dự kiến.
VII. Nên lựa chọn chính sách nào khi mua căn hộ Celesta Gold?
1. Người mua để ở và tích lũy tài chính theo từng giai đoạn
Đối với gia đình có thu nhập ổn định, không muốn sử dụng phần lớn tiền mặt ngay sau khi ký hợp đồng, thanh toán chuẩn là phương án đáng cân nhắc.
Điều kiện quan trọng là phải có kế hoạch chuẩn bị đủ nguồn vốn vào thời điểm bàn giao.
2. Người mua có sẵn nguồn tiền lớn
Khách hàng có nguồn tài chính chủ động có thể xem xét thanh toán nhanh để tận dụng khoản hoàn tiền 7%.
Tuy nhiên, cần cân nhắc chi phí cơ hội của nguồn vốn sử dụng sớm và duy trì khoản dự phòng cần thiết.
3. Người mua sử dụng vốn vay ngân hàng
Phương án hỗ trợ lãi suất có thể phù hợp với khách hàng đáp ứng điều kiện tín dụng và muốn giảm áp lực tiền mặt ban đầu.
Người mua cần tính trước số tiền trả nợ sau khi hết hỗ trợ, bao gồm cả nghĩa vụ gốc và lãi.
4. Khách hàng mua để đầu tư
Đối với nhà đầu tư, lựa chọn chính sách nên dựa trên thời gian nắm giữ tài sản, khả năng thanh khoản, chi phí vốn và kế hoạch khai thác căn hộ sau bàn giao.
Không nên xem ưu đãi thanh toán hoặc chương trình hỗ trợ lãi suất là yếu tố bảo đảm khả năng sinh lời.
VIII. Những điều cần kiểm tra trước khi đăng ký mua Celesta Gold
Trước khi đặt chỗ hoặc lựa chọn phương án thanh toán, khách hàng nên yêu cầu bảng tính giao dịch cụ thể của căn hộ quan tâm.
Bảng tính cần thể hiện giá bán, khoản booking, thời điểm thanh toán, ưu đãi được hưởng và số tiền thực phải chuẩn bị ở từng giai đoạn.
Với chương trình hỗ trợ lãi suất, cần có thêm thông tin về ngân hàng giải ngân, lãi suất sau hỗ trợ và kế hoạch trả nợ.
Đối với booking 2%, chương trình quy chiếu 7 chỉ vàng, miễn phí quản lý 2 năm và tặng huấn luyện viên Gym, quyền lợi cần được xác định bằng điều kiện chương trình tương ứng.
Đặc biệt, các ưu đãi được giới thiệu tại sự kiện cần được đối chiếu với văn bản áp dụng ở thời điểm giao dịch. Không nên chỉ dựa vào hình ảnh quảng bá để xác định đầy đủ nghĩa vụ và quyền lợi của các bên.
IX. Câu hỏi thường gặp về chính sách bán hàng Celesta Gold
1. Chính sách bán hàng Celesta Gold có bao nhiêu phương án thanh toán?
Theo bộ chính sách được giới thiệu, Celesta Gold có ba phương án chính: thanh toán chuẩn, thanh toán nhanh hoàn tiền 7% và thanh toán hỗ trợ lãi suất ngân hàng.
2. Thanh toán chuẩn Celesta Gold cần bao nhiêu tiền trước nhận nhà?
Khách hàng thanh toán lũy kế 30% trước bàn giao, 65% khi nhận nhà và 5% khi cấp Giấy chứng nhận theo lịch được giới thiệu.
3. Thanh toán nhanh Celesta Gold có được hoàn tiền 7% không?
Có chương trình hoàn tiền 7% được giới thiệu cho phương án thanh toán nhanh. Lịch chi tiết gồm 5% – 45% – 45% – 5%. Giá trị hoàn tiền thực tế phụ thuộc điều kiện áp dụng.
4. Có thể mua Celesta Gold với vốn tự có 20% không?
Theo chương trình hỗ trợ lãi suất, phần vốn tự có của khách hàng lũy kế đến bàn giao là 20%. Tuy nhiên, khách hàng vẫn phải thanh toán phần vốn còn lại, trả nợ ngân hàng và đáp ứng các điều kiện tín dụng.
5. Celesta Gold hỗ trợ lãi suất bao lâu?
Chương trình được giới thiệu với thời gian hỗ trợ lãi suất 3 năm, gồm những giai đoạn có cơ chế hỗ trợ khác nhau. Thời gian hỗ trợ thực tế cần đối chiếu với chính sách áp dụng và hợp đồng tín dụng.
6. Booking Celesta Gold bao nhiêu tiền?
Khoản booking được giới thiệu ở mức 100 triệu đồng, cùng chương trình quy chiếu giá trị 7 chỉ vàng. Cơ chế xác định và xử lý khoản tiền thực hiện theo thể lệ đặt chỗ.
7. Celesta Gold có miễn phí quản lý không?
Chương trình giới thiệu quyền lợi miễn phí quản lý 2 năm dành cho khách hàng đáp ứng điều kiện áp dụng.
8. Khi nào Celesta Gold dự kiến bàn giao?
Theo lịch trình công bố tại sự kiện, Celesta Gold dự kiến bàn giao căn hộ trong tháng 12/2027. Mốc bàn giao có giá trị ràng buộc căn cứ hợp đồng mua bán.
X. Tư vấn lựa chọn chính sách bán hàng Celesta Gold tại Phú Long Homes
Chính sách bán hàng là một trong những yếu tố ảnh hưởng trực tiếp đến tổng chi phí mua căn hộ và kế hoạch sử dụng vốn của khách hàng.
Với cùng một sản phẩm, ba phương án thanh toán Celesta Gold có thể dẫn đến những khác biệt đáng kể về dòng tiền, thời điểm sử dụng vốn và nghĩa vụ tài chính sau bàn giao.
Phú Long Homes hỗ trợ khách hàng đối chiếu chính sách theo từng mã căn, phân tích dòng tiền thực tế và lựa chọn phương án phù hợp với nhu cầu an cư hoặc đầu tư.
Khách hàng có thể tham khảo thêm thông tin tổng quan về dự án Celesta Gold hoặc liên hệ Phú Long Homes để nhận bảng tính thanh toán, chương trình ưu đãi và điều kiện áp dụng theo thời điểm giao dịch.